Bahis dosyalarında ceza boyutu konuşulurken çoğu zaman gözden kaçan ikinci bir süreç vardır: vergi. Hesabına açıklanamayan girişler olan kişi, ceza soruşturmasından bağımsız olarak vergi idaresinin de muhatabı hâline gelebilir. Bu rehber, bu sürecin nasıl başladığını ve hangi pencerelerin ne zaman kapandığını kanun metnine dayanarak ele alıyor.
Başlangıç Noktası: VUK m.9/2
Sık rastlanan bir varsayım, yasak bir faaliyetten elde edilen gelirin vergiye tabi olmadığıdır. Vergi Usul Kanunu bunun tersini söyler:
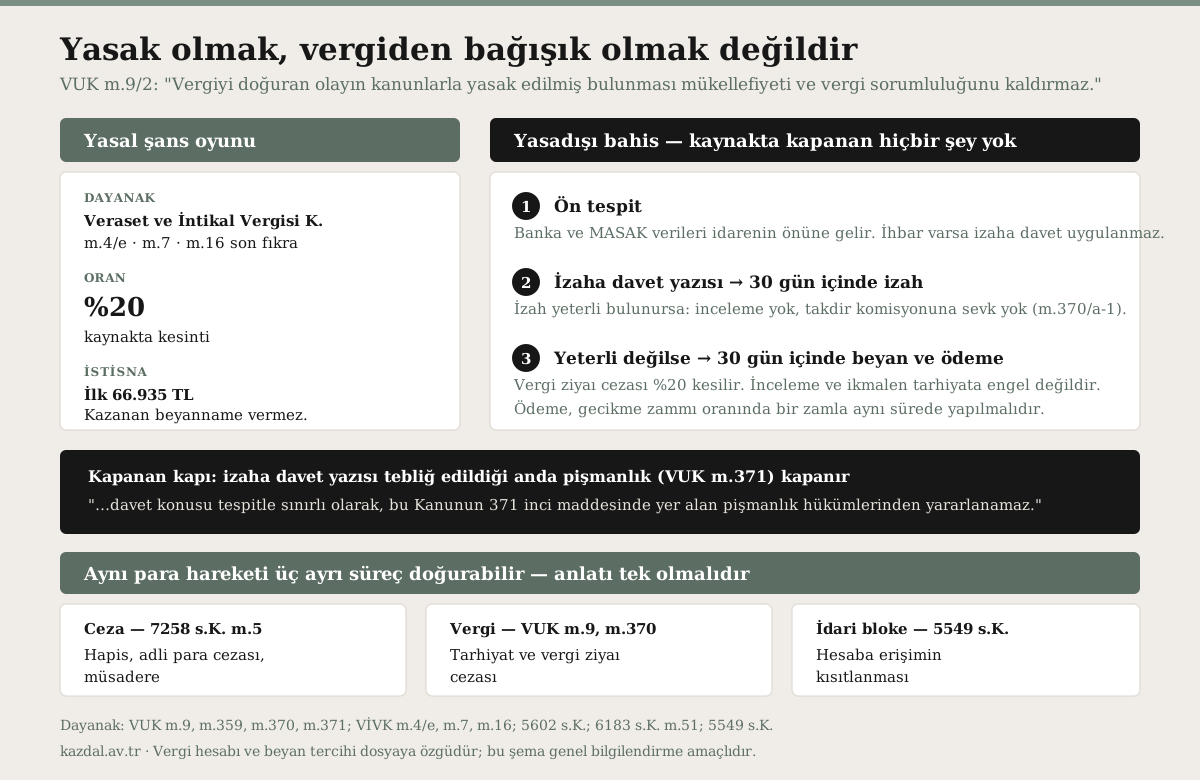
Madde 9 – Mükellefiyet ve vergi sorumluluğu için kanuni ehliyet şart değildir. Vergiyi doğuran olayın kanunlarla yasak edilmiş bulunması mükellefiyeti ve vergi sorumluluğunu kaldırmaz.
Bu hükmün anlamı şudur: faaliyetin suç oluşturması, vergi hukuku bakımından bir bağışıklık sağlamaz.
Ancak hüküm tek başına vergi de doğurmaz. Tarhiyat yapılabilmesi için elde edilen tutarın Gelir Vergisi Kanunu’nda sayılan bir gelir unsuruna girmesi gerekir. Sürekli ve organize biçimde yürütülen bir faaliyet (örneğin oyun oynatma veya organizasyonun bir parçası olarak faaliyet gösterme) ticari kazanç tartışmasını doğururken, tek seferlik bir kazanç bakımından nitelendirme tartışmalıdır. Bu değerlendirme dosyanın somut verileri üzerinden yapılır; genel bir oran veya kesin bir sonuç ileri sürmek doğru olmaz.
Karşılaştırma: Yasal Oyun ve Yasadışı Bahis
Yasal şans oyunu: vergi kaynakta kapanır
5602 sayılı Kanun kapsamında yetkilendirilmiş kurumların düzenlediği oyunlarda kazanılan ikramiye, Veraset ve İntikal Vergisi Kanunu kapsamında vergilendirilir:
- Oran: VİVK m.16’nın son fıkrası uyarınca, 5602 sayılı Kanun’da tanımlanan şans oyunları ile gerçek ve tüzel kişilerce düzenlenen yarışma ve çekilişlerde kazanılan ikramiyelerde oran %20 olarak uygulanır. İkramiyenin ayni olarak ödenmesi hâlinde fatura değeri esas alınır.
- İstisna: m.4/e uyarınca bu ikramiyelerin güncel olarak 66.935 TL’lik kısmı vergiden istisnadır.
- Beyan: VİVK m.7 uyarınca vergiyi kesen kurum beyan eder; m.16’nın son fıkrasına göre tevkifat yapılanlar bu ikramiyeleri için beyanname vermez.
Yani yasal oyunda kazanan kişi bakımından iş kaynakta kapanır.
Yasadışı bahis: kapanan hiçbir şey yok
Yasadışı bahiste kaynakta kesinti yapan yetkili bir kurum bulunmaz. Bunun sonucu, kazanan kişinin lehine değil aleyhinedir: hiçbir şey kaynakta kapanmadığı için, para hareketi idarenin önüne geldiğinde kaynağı açıklanamayan giriş olarak değerlendirilir.
İdarenin önüne gelme yolu çoğunlukla banka verileri ve MASAK kaynaklı bildirimlerdir. Hesap blokesi süreci ve kaldırılması: MASAK hesap blokesi nasıl kaldırılır
İzaha Davet: VUK m.370
Bu usul, mükellefin karşılaşacağı ilk ve en önemli aşamadır.
Ne zaman uygulanır?
Vergi incelemesine başlanılmadan veya takdir komisyonuna sevk edilmeden önce verginin ziyaa uğradığına delalet eden emareler bulunduğuna dair yetkili merciler tarafından yapılmış ön tespitler hakkında tespit tarihine kadar ihbarda bulunulmamış olması kaydıyla mükellefler izaha davet edilebilir.
İki şart dikkat çekiyor: inceleme veya takdir komisyonu aşamasına geçilmemiş olması ve tespit tarihine kadar ihbar bulunmaması. İhbar varsa bu usul uygulanmaz.
İki ayrı otuz gün
| Aşama | Süre | Sonuç |
|---|---|---|
| İzaha davet yazısının tebliği → izahta bulunma | 30 gün | İzah değerlendirilir, sonuç yazısı tebliğ edilir |
| Değerlendirme yazısının tebliği → beyan, düzeltme ve ödeme | 30 gün | Şartlar yerine getirilirse ziyaı cezası %20 |
Birinci sonuç — izah yeterli bulunursa: m.370/a-1 uyarınca vergi ziyaına sebebiyet verilmediğinin idarece anlaşılması hâlinde mükellef, söz konusu tespitle ilgili olarak vergi incelemesine tabi tutulmaz veya takdir komisyonuna sevk edilmez. Süreç o tespit bakımından kapanır.
İkinci sonuç — izah yeterli bulunmazsa: m.370/a-2 uyarınca, değerlendirme sonucunu içeren yazının tebliğinden itibaren otuz gün içinde hiç verilmemiş beyannamelerin verilmesi, eksik veya yanlış beyanın tamamlanması veya düzeltilmesi ve ödeme süresi geçmiş vergilerin, ödemenin geciktiği her ay ve kesri için 6183 sayılı Kanun m.51’de belirtilen nispette uygulanacak gecikme zammı oranında bir zamla aynı sürede ödenmesi şartıyla, vergi ziyaı cezası ziyaa uğratılan vergi üzerinden %20 oranında kesilir.
Maddenin aynı bendindeki uyarı önemlidir: bu durum vergi incelemesi yapılmasına ve gerekirse tarhiyatın ikmaline engel teşkil etmez. Yani %20’lik indirimli ceza, dosyanın bir daha açılmayacağı anlamına gelmez.
Kapanan kapı: pişmanlık
Maddenin en çok gözden kaçan cümlesi budur:
Kendisine izaha davet yazısı tebliğ edilen mükellefler, davet konusu tespitle sınırlı olarak, bu Kanunun 371 inci maddesinde yer alan pişmanlık hükümlerinden yararlanamaz.
Pişmanlık, kendiliğinden beyanla cezadan kurtulma imkânıdır. İzaha davet yazısı tebliğ edildiği anda bu imkân, davet konusu tespit bakımından kapanır. Dolayısıyla beyan ve düzeltme kararı, yazı gelmeden önce değerlendirilmelidir; yazı geldikten sonra elde kalan avantaj yalnızca %20’lik indirimli ziyaı cezasıdır.
İzaha davet edilmeyen hâller
VUK m.370/b uyarınca, ön tespitlerin verginin VUK m.359’da yer alan fiillerle (kaçakçılık suçları) ziyaa uğratılmış olabileceğine ilişkin olması hâlinde bu kapsamdaki mükellefler izaha davet edilmez; süreç doğrudan inceleme olarak yürür.
Maddenin tanıdığı sınırlı istisna yalnızca sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanma fiiline ilişkindir: belge tutarı bir takvim yılında kanunda belirtilen tutarı (güncel olarak 870.000 TL) geçmeyen veya bu tutarı geçse bile ilgili yıldaki toplam mal ve hizmet alışlarının %5’ini aşmayan mükelleflere ön tespite ilişkin yazı tebliğ edilebilir.
Varlık Barışı Bir Çözüm mü?
Kaynağı tartışmalı para için sıkça akla gelen yol varlık barışıdır. Buradaki sınır nettir: varlık barışı yalnızca vergisel bir düzenlemedir ve suç gelirlerini meşrulaştırmaz. Suç geliri niteliğindeki bir varlığın beyanı, TCK m.282 aklama suçu bakımından koruma sağlamadığı gibi MASAK tarafından şüpheli işlem olarak da değerlendirilebilir.
Kapsam, oranlar, süreler ve inceleme kalkanının kaybedildiği hâller: Varlık Barışı 2026 (7582 sayılı Kanun)
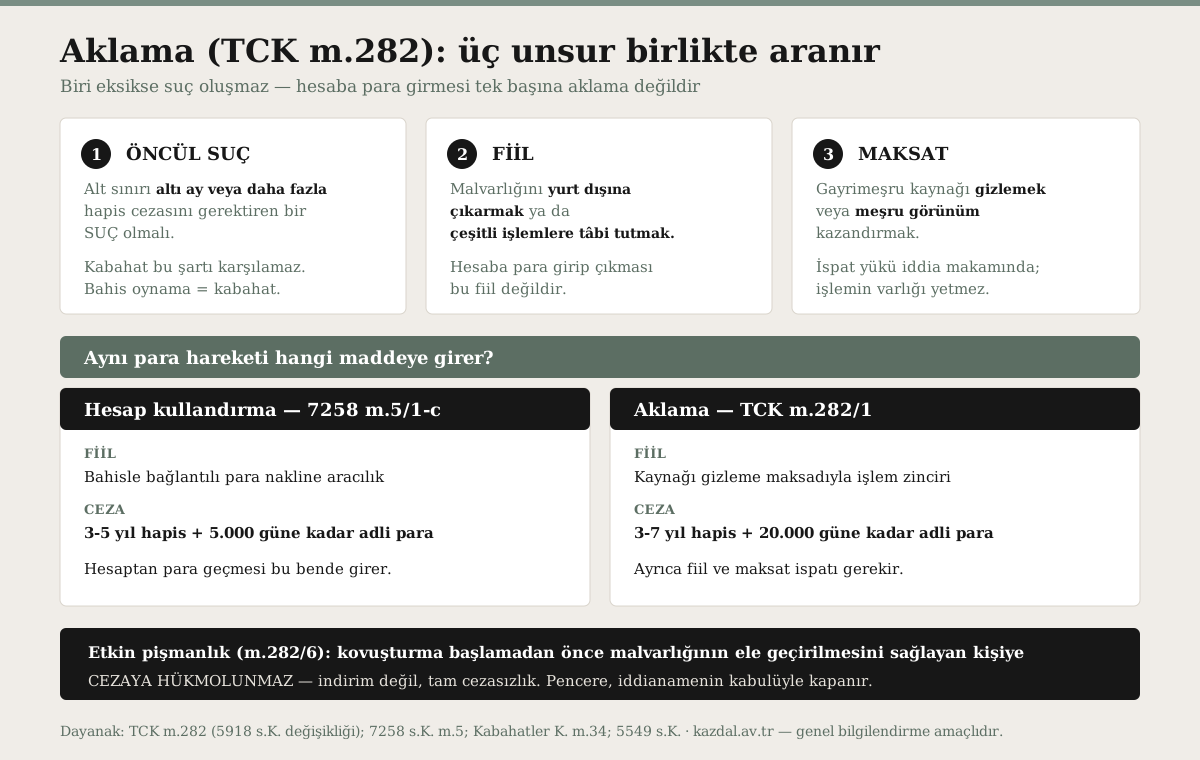
Aklama suçunun üç unsuru ve TCK m.282/6’daki etkin pişmanlık penceresi: Yasadışı bahis geliri ve aklama (TCK m.282)
Üç Dosya Aynı Anda Yürüyebilir
Bahis kaynaklı para hareketinde kişi aynı zamanda üç ayrı sürecin muhatabı olabilir:
| Süreç | Dayanak | Muhatap merci | Temel sonuç |
|---|---|---|---|
| Ceza | 7258 s.K. m.5 | Cumhuriyet başsavcılığı, asliye ceza | Hapis ve adli para cezası, müsadere |
| Vergi | VUK m.9, m.370 | Vergi idaresi | Tarhiyat, vergi ziyaı cezası |
| İdari bloke | 5549 s.K. | MASAK süreci | Hesaba erişimin kısıtlanması |
Bu üç süreç ayrı yürür, ancak anlatı tek olmalıdır. Vergi dosyasına “bu para ticari tahsilattır” diye sunulan bir izah ile ceza dosyasında yapılan farklı bir açıklama, her iki dosyada da aleyhe değerlendirilebilir. Bu nedenle izah dilekçesi, ceza dosyasındaki savunmayla birlikte hazırlanmalıdır.
Ceza tarafındaki nitelendirme ve savunma dayanakları: Yasadışı bahis için hesap kullandırma suçu · Yasadışı bahis suçları — 7258 m.5 tam rehber
Hesap hareketinin tek başına kastı ispatlamadığı ve meşruiyeti belgeleme yükünün sanığa geçmediği yönünde: Yargıtay 7. CD, E. 2023/19545, K. 2026/7113. Vergi sürecinde ise izah yükü mükellefte olduğundan, bu iki süreçteki ispat düzeni birbirinden farklıdır — ceza dosyasındaki lehe durum, vergi dosyasında izah verme gereğini ortadan kaldırmaz.
Kümedeki Diğer İçerikler
- Çatı rehber: Yasadışı bahis suçları — 7258 m.5 tam rehber
- Hesap bahiste kullanıldıysa: Hesap kullandırma suçu
- Hesaba bloke konulduysa: MASAK hesap blokesi
- Aklama isnadı varsa: Yasadışı bahis geliri ve aklama (TCK m.282)
- Malvarlığına elkonulduysa: Yasadışı bahiste müsadere
- Varlık beyanı düşünüyorsanız: Varlık Barışı 2026
- Eşinizin dosyasıysa: Eşin bahis borçları: mal rejimi ve kısıtlama
Sonuç
Yasak bir faaliyetten elde edilen gelir, VUK m.9/2 uyarınca vergi bakımından bağışık değildir. Ancak bu hüküm tek başına tarhiyat doğurmaz; tutarın bir gelir unsuruna girip girmediği dosyaya göre değerlendirilir.
Mükellefin karşılaştığı asıl mesele usuldür ve usulde iki tarih belirleyicidir: izaha davet yazısının tebliğinden itibaren otuz gün içinde izah, değerlendirme yazısının tebliğinden itibaren otuz gün içinde beyan ve ödeme. Birinci süre içinde yapılan ve belgeyle desteklenen izah, incelemeyi tümüyle önleyebilir. İkinci süre içinde yapılan beyan ise vergi ziyaı cezasını %20’ye indirir.
Üçüncü ve en kolay kaçırılan nokta pişmanlıktır: izaha davet yazısı tebliğ edildiği anda, o tespitle sınırlı olarak VUK m.371 kapısı kapanır. Bu nedenle risk öğrenildiğinde — yazı beklenmeden — vergi ve ceza boyutlarının birlikte değerlendirilmesi gerekir.
Bu Makalede Geçen Hukuki Terimler
Av. Kazım İsmail Kazdal
Kurucu Avukat
İstanbul Barosu Sicil No: 75389
İlk ve orta öğrenimini Rize'de tamamlamış, 2009 yılında lise eğitiminden mezun olmuştur. Aynı yıl Marmara Üniversitesi Tarih Öğretmenliği Bölümünü kazanmış, 2015 yılında bu bölümden mezun olmuştur. İkinci üniversite eğitimi kapsamında Maltepe Üniversitesi Hukuk Fakültesinde öğrenim görmüş ve 2019 yılında hukuk fakültesinden mezun olmuştur. Anadolu Üniversitesi İktisat Fakültesi diplomasını da almıştır. Avukatlık stajını tamamladıktan sonra kendi hukuk bürosunu kurarak serbest avukatlık faaliyetlerine başlamıştır. Başta özel hukuk alanları olmak üzere, mesleki çalışmalarını titizlik ve çözüm odaklılık ilkesiyle sürdürmektedir.