Yasadışı bahis dosyalarında sıkça karşılaşılan bir endişe var: “Hesabımdan para geçti, bana bir de aklama suçu yazarlar mı?” Bu endişe bütünüyle yersiz değil — ancak aklama suçunun kendine özgü ve oldukça somut unsurları var. Bu rehber, hangi hâlde aklama suçunun gündeme geldiğini ve hangi hâlde gelmediğini kanun metnine dayanarak ayırıyor.
Maddenin Yapısı
Türk Ceza Kanunu m.282, 26/6/2009 tarihli ve 5918 sayılı Kanun’la bugünkü hâline getirilmiştir. Birinci fıkra şöyledir:
Alt sınırı altı ay veya daha fazla hapis cezasını gerektiren bir suçtan kaynaklanan malvarlığı değerlerini, yurt dışına çıkaran veya bunların gayrimeşru kaynağını gizlemek veya meşru bir yolla elde edildiği konusunda kanaat uyandırmak maksadıyla, çeşitli işlemlere tâbi tutan kişi, üç yıldan yedi yıla kadar hapis ve yirmi bin güne kadar adlî para cezası ile cezalandırılır.
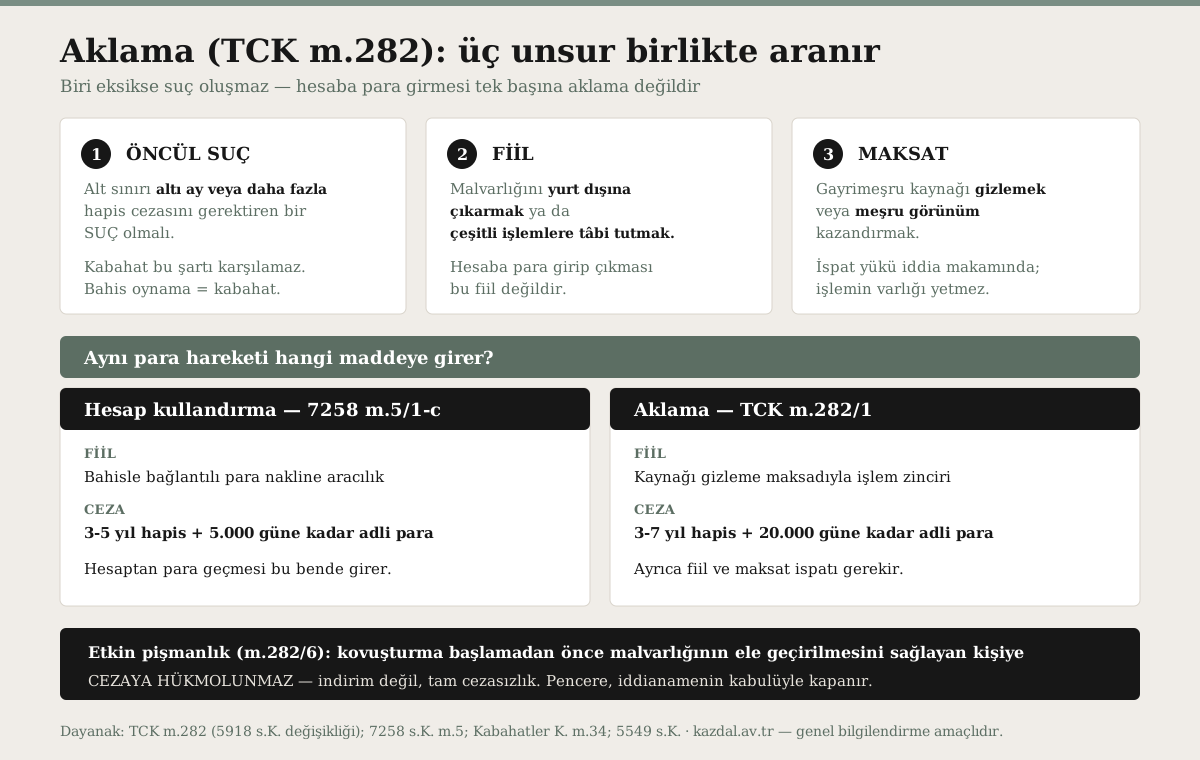
Bu fıkrada üç ayrı unsur var ve her biri ayrıca ispatlanmalıdır:
| Unsur | Ne aranır |
|---|---|
| Öncül suç | Alt sınırı altı ay veya daha fazla hapis cezasını gerektiren bir suç |
| Fiil | Malvarlığını yurt dışına çıkarma veya çeşitli işlemlere tâbi tutma |
| Maksat | Gayrimeşru kaynağı gizlemek veya meşru görünüm kazandırmak |
Birinci Eşik: Öncül Suç
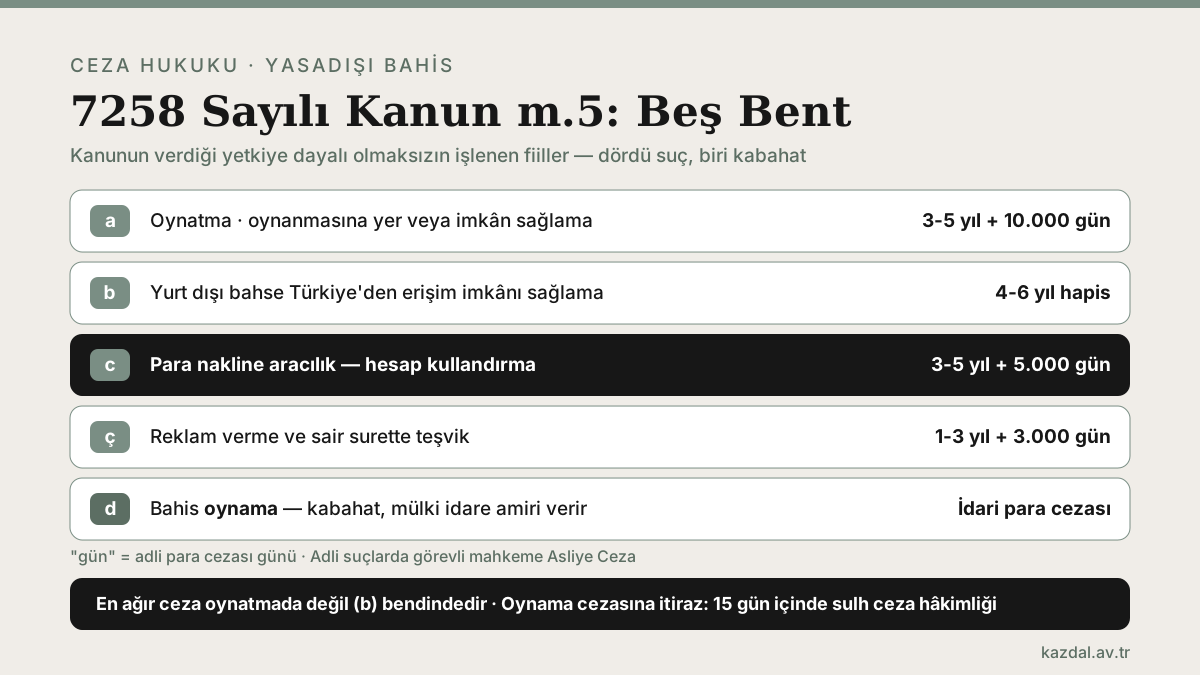
7258 sayılı Kanun m.5’in bentleri bu eşik karşısında aynı konumda değildir:
| Bent | Fiil | Ceza | Öncül suç olabilir mi? |
|---|---|---|---|
| m.5/1-a | Oynatma, yer veya imkân sağlama | 3-5 yıl hapis | Evet |
| m.5/1-b | Yurt dışı bahse erişim sağlama | 4-6 yıl hapis | Evet |
| m.5/1-c | Para nakline aracılık | 3-5 yıl hapis | Evet |
| m.5/1-ç | Reklam ve teşvik | 1-3 yıl hapis | Evet |
| m.5/1-d | Bahis oynama | Kabahat — idari para cezası | Hayır |
Kumar tarafında da aynı değerlendirme yapılır: TCK m.228/1 (1-3 yıl) ve m.228/3 (3-5 yıl) eşiği aşar; buna karşılık Kabahatler Kanunu m.34 kapsamındaki kumar oynama kabahati öncül suç olamaz. Üç rejimin ayrımı: Kumar oynatma (TCK m.228) ile yasadışı bahis farkı
İkinci Eşik: Fiil — Hesap Hareketi Aklama Değildir
Bu, uygulamada en çok karıştırılan noktadır. Aklama fiili iki biçimden biri olmak zorundadır:
- Malvarlığı değerlerini yurt dışına çıkarmak, ya da
- Bunları çeşitli işlemlere tâbi tutmak.
Hesabına para girip çıkması, bu iki fiilden hiçbiri değildir. Hesap kullandırma, 7258 sayılı Kanun m.5/1-c kapsamında para nakline aracılık fiilidir ve kendi cezası vardır (3-5 yıl hapis ve beş bin güne kadar adli para cezası).
“Çeşitli işlemlere tâbi tutma” ifadesi, kaynağı gizlemeye veya meşru göstermeye elverişli bir işlem zinciri arar. Uygulamada bu zincirin göstergeleri olarak şunlar tartışılır: tutarın bölünerek çok sayıda hesaba dağıtılması, gerçek bir ticari ilişkiye dayanmayan fatura veya sözleşme düzenlenmesi, varlığın başka bir malvarlığı türüne dönüştürülerek izinin kesilmesi.
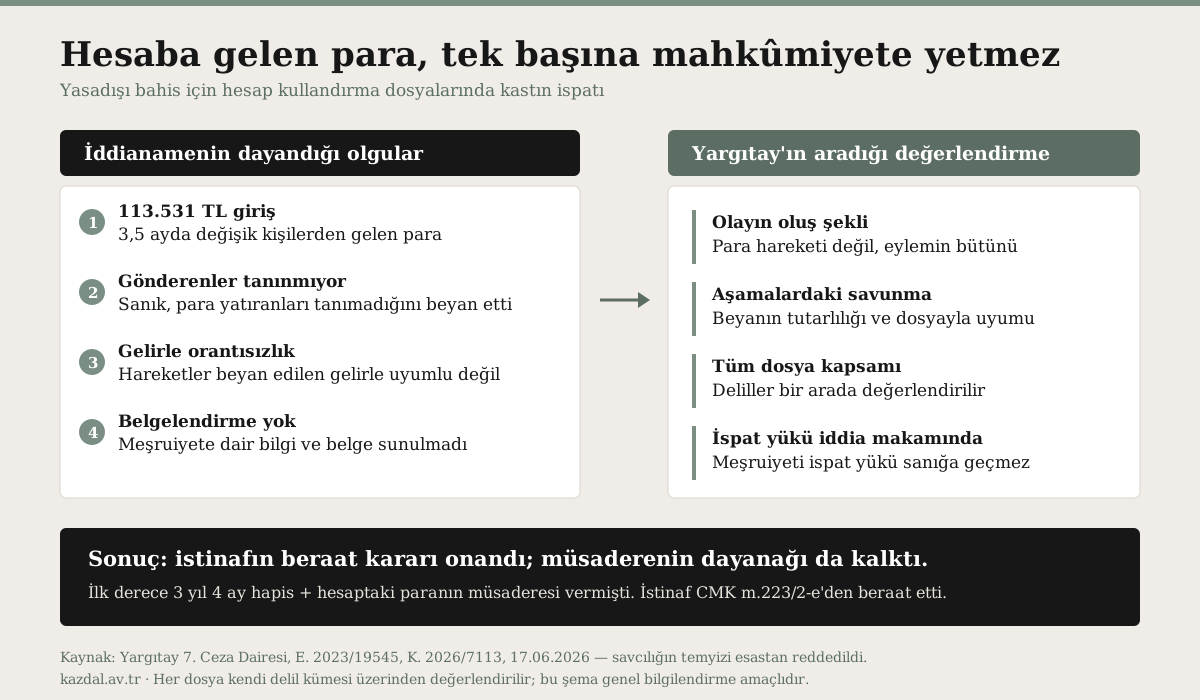
Bu göstergelerin hiçbiri yoksa, dosyada yalnızca hesap hareketi varsa, aklamanın fiil unsuru oluşmamıştır. Yargıtay 7. CD, E. 2023/19545, K. 2026/7113 kararı, 113.531 TL’lik hesap hareketinin ve gelir uyumsuzluğunun 7258 suçu bakımından bile tek başına kastı ispatlamadığını ortaya koymaktadır; aklama suçu bakımından aranan eşik daha da yüksektir.
Hesap kullandırma fiilinin kendi incelemesi: Yasadışı bahis için hesap kullandırma suçu
Üçüncü Eşik: Maksat
Aklama, maksada bağlı bir suçtur. Kanun iki maksattan birini arar: gayrimeşru kaynağı gizlemek veya malvarlığının meşru bir yolla elde edildiği konusunda kanaat uyandırmak.
Bunun savunma bakımından sonucu şudur: işlemin varlığı yeterli değildir, işlemin bu maksatla yapıldığının somut delille ortaya konması gerekir. Olağan bir banka işlemi, bir borcun ödenmesi veya bir alışveriş, tek başına gizleme maksadını göstermez.
Maksadın ispat yükü iddia makamındadır. Hesap hareketlerinin meşruiyetini belgeleme yükünün sanığa geçmediği yönündeki değerlendirme, aynı 7113 sayılı kararda açıkça yer almaktadır.
İçtima: İki Suç Birlikte Yürüyebilir mi?
Öncül suç (7258 m.5) ile aklama (TCK m.282) birbirinden bağımsız iki suçtur. Fiiller farklıysa — örneğin kişi önce bahis organizasyonunun para akışına aracılık etmiş, sonra elde edilen parayı kaynağını gizlemek maksadıyla işlem zincirine tâbi tutmuşsa — iki ayrı suçtan ayrı ayrı ceza verilir.
Maddenin ikinci fıkrası, bu ayrımı destekleyen bir ipucu taşır:
(2) Birinci fıkradaki suçun işlenmesine iştirak etmeksizin, bu suçun konusunu oluşturan malvarlığı değerini, bu özelliğini bilerek satın alan, kabul eden, bulunduran veya kullanan kişi iki yıldan beş yıla kadar hapis cezası ile cezalandırılır.
İkinci fıkra, kendisini öncül suça iştirak etmemiş kişiye özgülediğinden, birinci fıkranın öncül suçun failini de kapsayabileceği sonucu doğar. Bununla birlikte, aynı tek fiil hem para nakline aracılık hem aklama olarak nitelendiriliyorsa bu bir nitelendirme sorunudur ve iddianamedeki olay anlatımı üzerinden tartışılır.
Nitelendirme tartışmasında iddianamedeki anlatımın belirleyiciliği yönünde: Yargıtay 5. CD, K. 2026/8250
İkinci Fıkra: Parayı Alan Üçüncü Kişi
m.282/2, bahis dosyalarında en çok aile bireylerini ve yakın çevreyi ilgilendiren hükümdür. Fıkra, suç konusu malvarlığı değerini bu özelliğini bilerek satın alan, kabul eden, bulunduran veya kullanan kişiyi iki yıldan beş yıla kadar hapis cezasıyla cezalandırır.
Belirleyici unsur bilmedir. Eşine, kardeşine veya arkadaşına para gönderen kişinin karşı tarafı kendiliğinden sorumlu hâle getirmesi mümkün değildir; paranın kaynağını bilmeyen kişi bakımından bu unsur bulunmaz ve bilmenin ispatı iddia makamına aittir.
Artırım Fıkraları
| Fıkra | Hâl | Artırım |
|---|---|---|
| m.282/3 | Kamu görevlisi tarafından veya belli bir meslek sahibi kişi tarafından bu mesleğin icrası sırasında işlenmesi | Hapis cezası yarı oranında artırılır |
| m.282/4 | Suç işlemek için teşkil edilmiş bir örgütün faaliyeti çerçevesinde işlenmesi | Ceza bir kat artırılır |
| m.282/5 | — | Tüzel kişiler hakkında bunlara özgü güvenlik tedbirleri |
Üçüncü fıkradaki artırımın yalnızca hapis cezasına ilişkin olduğu, dördüncü fıkrada ise cezanın bir kat artırıldığı maddenin lafzından anlaşılmaktadır. Kamu görevlileri bakımından memuriyet sonuçları ayrıca değerlendirilir: Yasadışı bahis ve memuriyet
Etkin Pişmanlık: Maddenin En Güçlü Hükmü
TCK m.282/6, aklama suçuna özgü bir etkin pişmanlık hükmü getirir:
(6) Bu suç nedeniyle kovuşturma başlamadan önce suç konusu malvarlığı değerlerinin ele geçirilmesini sağlayan veya bulunduğu yeri yetkili makamlara haber vererek ele geçirilmesini kolaylaştıran kişi hakkında bu maddede tanımlanan suç nedeniyle cezaya hükmolunmaz.
Bu hükmün üç özelliği var:
- Sonuç ceza indirimi değil, cezaya hükmolunmamasıdır. Hüküm, indirim değil tam bir cezasızlık sonucu doğurur.
- Zaman sınırı kovuşturmanın başlamasıdır. Soruşturma aşamasında kullanılabilir; iddianame kabul edildikten sonra bu imkân kapanır.
- Yalnızca bu madde bakımından sonuç doğurur. Hüküm “bu maddede tanımlanan suç nedeniyle” ifadesini kullandığından, öncül suç olan 7258 m.5 kapsamındaki ceza bakımından etkisi yoktur.
Bu nedenle değerlendirme zaman kaybetmeden ve müdafi ile birlikte yapılmalıdır; malvarlığının ele geçirilmesini sağlamanın kendi dosyasındaki diğer sonuçları da hesaba katılmalıdır.
MASAK Blokesi ile İlişkisi
MASAK blokesi ile aklama isnadı sıklıkla birlikte anılır, ancak iki ayrı süreçtir:
| MASAK blokesi | Aklama isnadı | |
|---|---|---|
| Niteliği | İdari tedbir | Ceza soruşturması/kovuşturması |
| Dayanak | 5549 sayılı Kanun | TCK m.282 |
| Sonuç | Hesaba erişimin geçici kısıtlanması | Hapis ve adli para cezası |
| İtiraz yolu | Kendi usulü | Ceza yargılaması usulü |
Blokenin konulması tek başına aklama suçundan dava açıldığı anlamına gelmez; aynı şekilde blokenin kaldırılması ceza dosyasını kendiliğinden sonuçlandırmaz. Her iki dosyada verilen beyanların birbiriyle tutarlı olması gerekir.
Blokenin kaldırılması yolları, süreleri ve itiraz usulü: MASAK hesap blokesi nasıl kaldırılır?
Elkonulan malvarlığının müsaderesi ayrı bir tartışmadır: Yasadışı bahiste müsadere
Doğrulanmış Emsal Kararlar
- Yargıtay 7. CD, E. 2023/19545, K. 2026/7113 — Hesabına 3,5 ayda tanımadığı kişilerden 113.531 TL gelen ve gelir uyumsuzluğu tespit edilen sanık hakkındaki beraat onanmıştır. Kastın ispatı iddia makamına aittir ve meşruiyeti belgeleme yükü sanığa geçmez. Hesap hareketinin 7258 suçu bakımından bile yeterli görülmediği bir dosyada, aklamanın fiil ve maksat unsurlarının evleviyetle ispatlanması gerekir.
- Yargıtay 8. CD, K. 2025/3482 — Komisyon alınması tek başına kast delili sayılmamıştır.
- Yargıtay 7. CD, E. 2025/655, K. 2026/7463 — Hukuka aykırı aramayla elde edilen delil hükme esas alınamaz; aklama dosyalarında banka ve cihaz kayıtlarının dosyaya nasıl girdiği ayrıca denetlenir.
Aklama suçunun kendisine özgü, yayımlanmış ve bahis öncül suçuna ilişkin bir Yargıtay içtihadı sınırlı olduğundan, bu alanda kesin içtihat sunan kaynaklara ihtiyatla yaklaşılmalıdır.
Kümedeki Diğer İçerikler
- Çatı rehber: Yasadışı bahis suçları — 7258 m.5 tam rehber
- Hesabı kullanıldıysa: Yasadışı bahis için hesap kullandırma
- Hesaba bloke konduysa: MASAK hesap blokesi nasıl kaldırılır
- Paraya veya varlığa elkonulduysa: Yasadışı bahiste müsadere
- IBAN’ı dolandırıcılıkta kullanıldıysa: IBAN kiralama suçu ve cezası
- Kumar / casino dosyaları: TCK m.228 ile 7258 farkı
- Vergi tarafı için: Yasadışı bahis kazancının vergisel yüzü
- Eşinizin dosyasıysa: Eşin bahis borçları: mal rejimi ve kısıtlama
- Yalnızca oynadıysanız: Bahis oynama cezası ve itiraz
Sonuç
Aklama suçu, bahis dosyalarına kendiliğinden eklenen bir ek isnat değildir. Üç unsurun birlikte bulunması gerekir: eşiği aşan bir öncül suç, yurt dışına çıkarma veya işlem zincirine tâbi tutma biçiminde bir fiil ve kaynağı gizleme ya da meşru gösterme maksadı.
Bu üç unsurdan ilki, dosyanın yalnızca bahis oynama kabahatine dayandığı hâllerde hiç gerçekleşmez. İkincisi, dosyada yalnızca hesap hareketi bulunduğunda gerçekleşmez. Üçüncüsü ise işlemin varlığından değil, somut delilden çıkarılır.
Hakkınızda hem 7258 hem TCK m.282 sevkiyle soruşturma yürütülüyorsa, iddianamedeki fiil anlatımının bu üç unsuru ayrı ayrı karşılayıp karşılamadığı değerlendirilmelidir. Etkin pişmanlık penceresi kovuşturmanın başlamasıyla kapandığından, değerlendirmenin soruşturma aşamasında yapılması önem taşır.
Bu Makalede Geçen Hukuki Terimler
Av. Kazım İsmail Kazdal
Kurucu Avukat
İstanbul Barosu Sicil No: 75389
İlk ve orta öğrenimini Rize'de tamamlamış, 2009 yılında lise eğitiminden mezun olmuştur. Aynı yıl Marmara Üniversitesi Tarih Öğretmenliği Bölümünü kazanmış, 2015 yılında bu bölümden mezun olmuştur. İkinci üniversite eğitimi kapsamında Maltepe Üniversitesi Hukuk Fakültesinde öğrenim görmüş ve 2019 yılında hukuk fakültesinden mezun olmuştur. Anadolu Üniversitesi İktisat Fakültesi diplomasını da almıştır. Avukatlık stajını tamamladıktan sonra kendi hukuk bürosunu kurarak serbest avukatlık faaliyetlerine başlamıştır. Başta özel hukuk alanları olmak üzere, mesleki çalışmalarını titizlik ve çözüm odaklılık ilkesiyle sürdürmektedir.