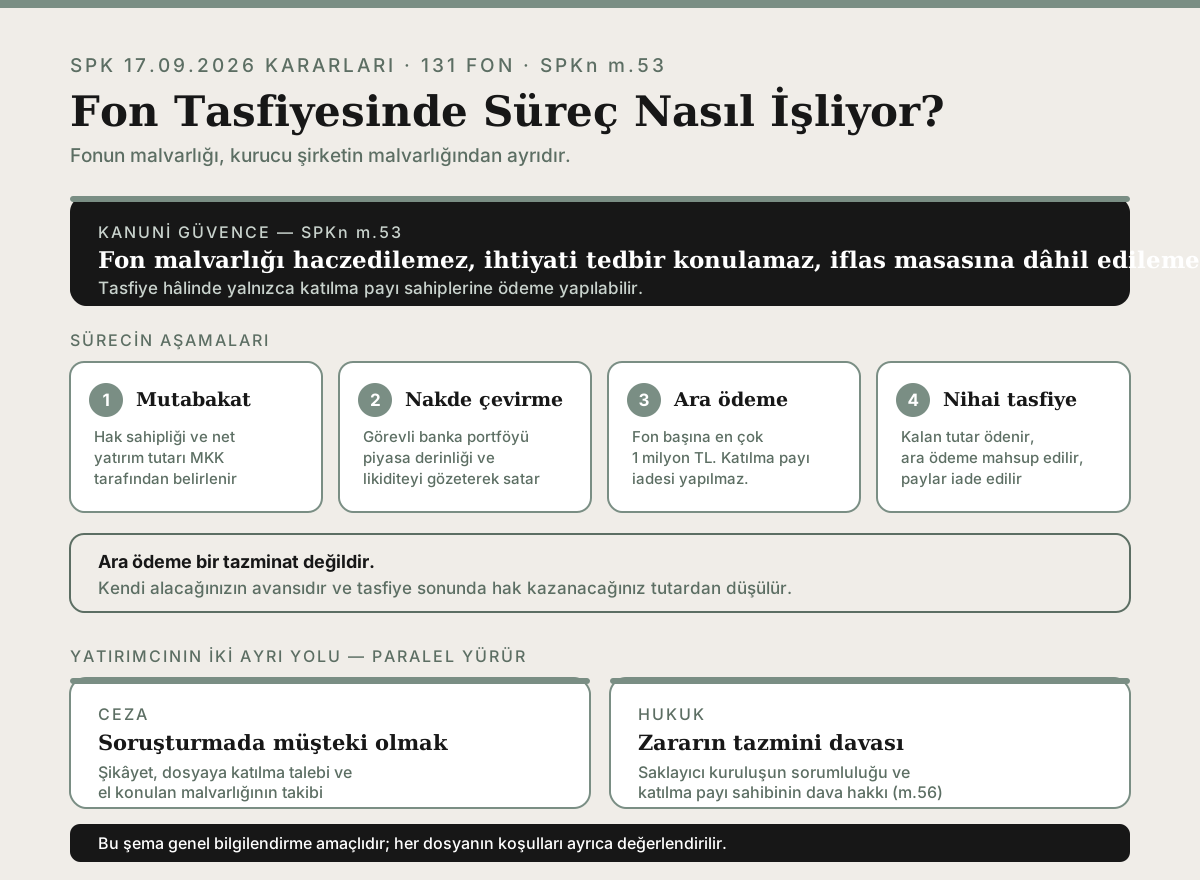
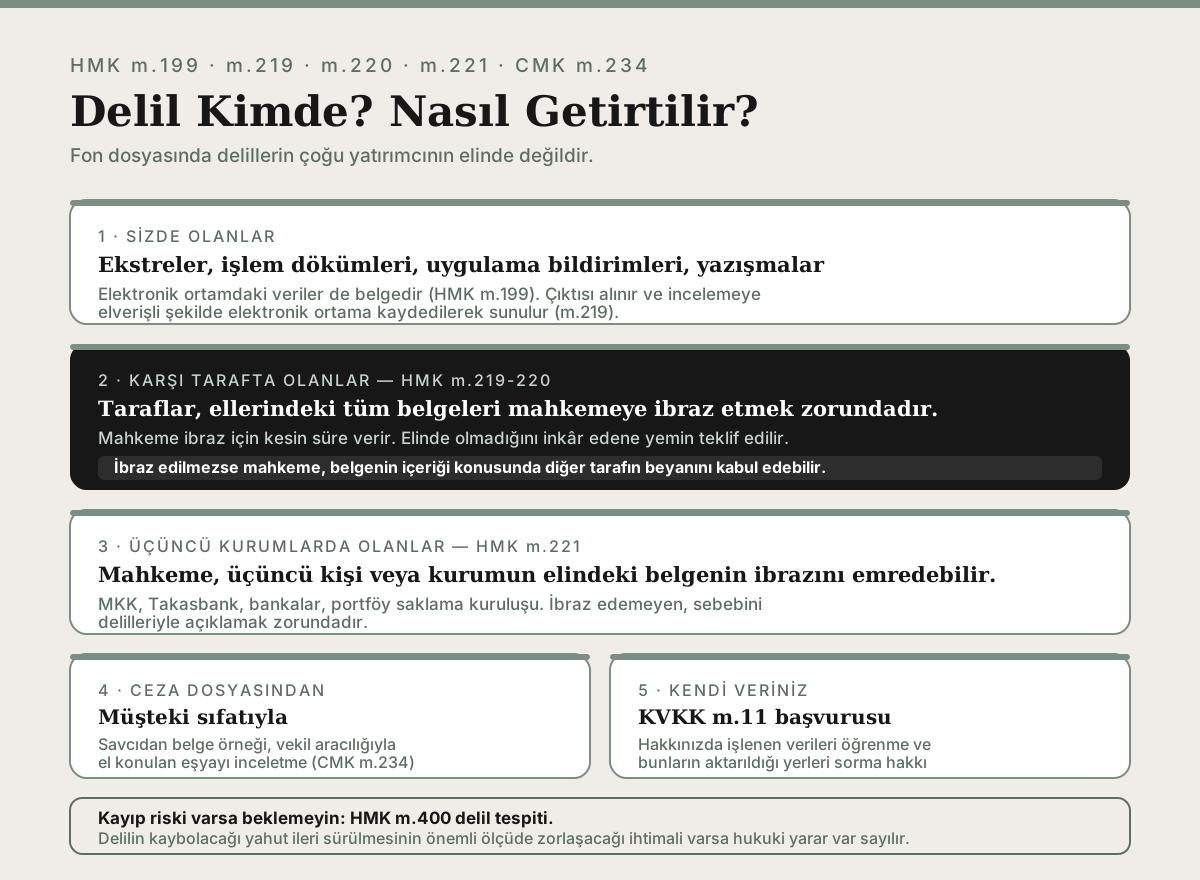
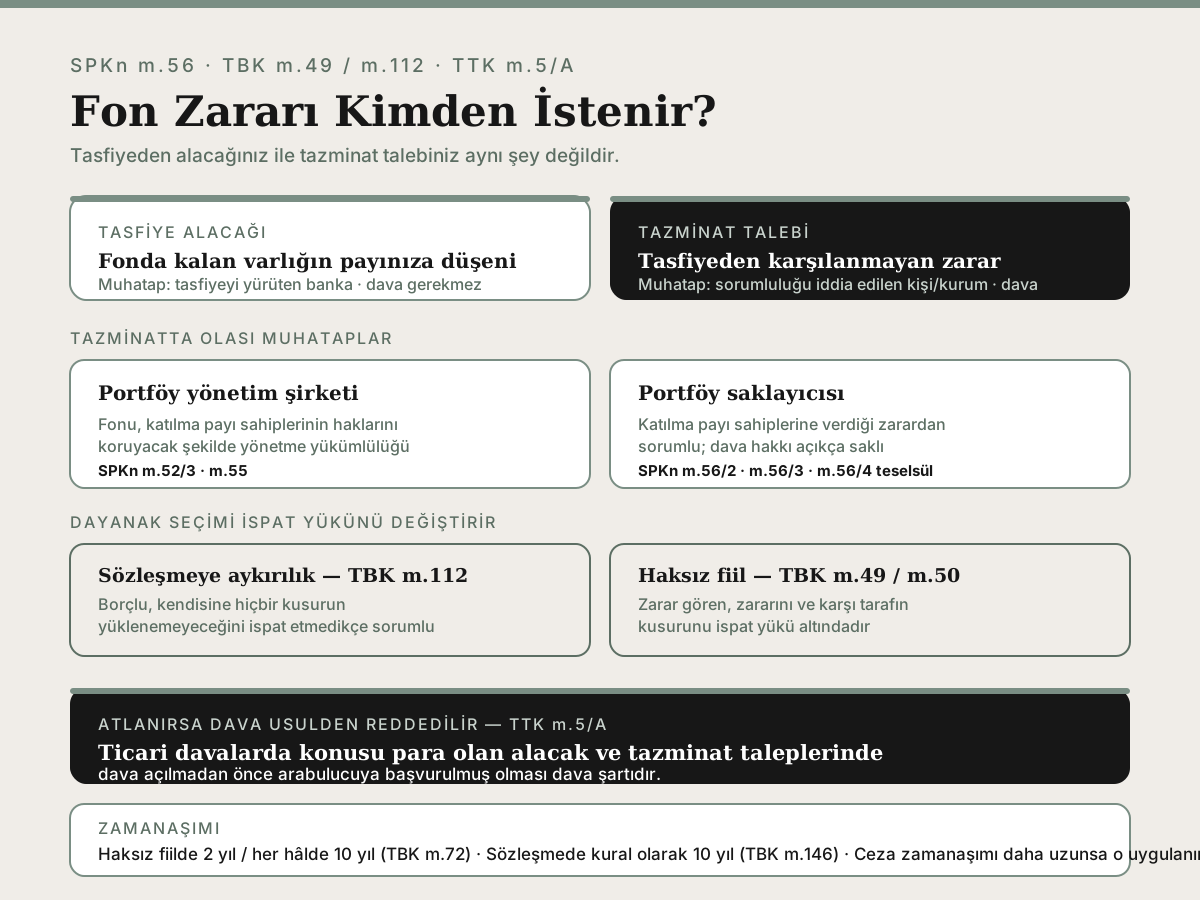
7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete’de yayımlanarak yürürlüğe girdi. Kanun 22 Ekim 2026’da kabul edilmişti.
Fon Krizi Serisi — 5 bölüm: 1. Tasfiye süreci · 2. 7596 sayılı Kanun · 3. Ceza dosyası · 4. Zararın tazmini · 5. Delil toplama
Yürürlük hükmü dikkat çekici: Kanun m.8 uyarınca 17 Eylül 2026 tarihinden geçerli olmak üzere yayımı tarihinde yürürlüğe giriyor. Yani uygulama, Sermaye Piyasası Kurulu’nun tasfiye kararı aldığı güne kadar geriye yürüyor.
Dokuz maddelik metin, kamuoyunda büyük ölçüde “1 milyon TL ara ödeme” başlığıyla konuşuldu. Oysa kanunun asıl teknik ağırlığı başka yerde: ödenecek tutarın nasıl hesaplanacağında. Bu rehber, kanun metninin kendisi üzerinden ilerliyor.
Kısaca: Kanun yalnızca 17 Eylül 2026 kararlarıyla tasfiyesine karar verilen ve yayım tarihinde tasfiyesi tamamlanmamış fonları kapsıyor; diğer fonlar için genel bir rejim kurmuyor (m.1). Net yatırım tutarı, her nakit giriş ve çıkışının TÜFE ile Yİ-ÜFE ortalamasıyla kıstelyevm endekslenmesi ve çıkışların ilk giren ilk çıkar esasıyla düşülmesiyle MKK tarafından hesaplanıyor (m.4/1). Ara ödemede üç ayrı tavan var: 1 milyon TL, endekssiz net tutar ve hesaptaki payların önceki gün sonu değeri (m.4/2). Nakit yetmezse Kurul en düşük net yatırım tutarından başlayarak ödeme yaptırabiliyor (m.4/3). Zarardan önce portföy yönetim şirketi, tahsil edilemezse ilgili kişiler şahsen sorumlu (m.5). Geri kazanım hesabı TMSF’de, fon bazında ayrı ve haczedilemez (m.6).
Kanun Bir Bakışta
| Konu | Madde | İçerik |
|---|---|---|
| Yayım | — | RG 27.10.2026, sayı 33413 · Kabul 22.10.2026 |
| Yürürlük | m.8 | 17.09.2026’dan geçerli olmak üzere yayım tarihinde |
| Kapsam | m.1/1 | 17.09.2026 kararlarıyla tasfiyeye giren, tasfiyesi tamamlanmamış fonlar |
| Kapsam sınırı | m.1/2 | Diğer fonlar için genel rejim değil |
| Net yatırım tutarı | m.4/1 | TÜFE + Yİ-ÜFE ortalaması, kıstelyevm, FIFO; MKK hesaplar |
| Ara ödeme tavanları | m.4/2 | 1.000.000 TL · endekssiz net tutar · önceki gün sonu pay değeri |
| Nakit yetmezse | m.4/3 | En düşük net yatırım tutarından başlama ve/veya asgari tutar |
| Pay iadesi | m.4/3 | Ara ödemede iade yok, nihai tasfiyede yapılır |
| Mahsup | m.4/5 | Nihai ödemede önceki tüm ödemeler mahsup edilir |
| Ödeme yapılmayacaklar | m.3/6 | SPKn m.104, 106, 107 fiillerine karışanlar |
| Sorumluluk sırası | m.5/2 | Önce PYŞ, tahsil edilemezse şahsen sorumlular |
| Takip usulü | m.5/4 | TMSF, 6183 sayılı Kanun kapsamında · İstanbul idare mahkemeleri |
| Geri kazanım hesabı | m.6/4-5 | TMSF’de fon bazında ayrı · haczedilemez |
| Müsadere | m.6/3 | Hazineye gelir kaydedilmeksizin fona aktarılır |
| Ödemeyi yapan | m.6/6 | Tasfiye sürerken görevli kuruluş, tamamlanmışsa YTM |
Net Yatırım Tutarı: Kanunun En Teknik Hükmü
Hızlı Cevap: Ödenecek tutar, yatırdığınız paranın enflasyona göre güncellenmiş hâli üzerinden, çıkışlarınız ilk giren ilk çıkar esasıyla düşülerek hesaplanıyor.
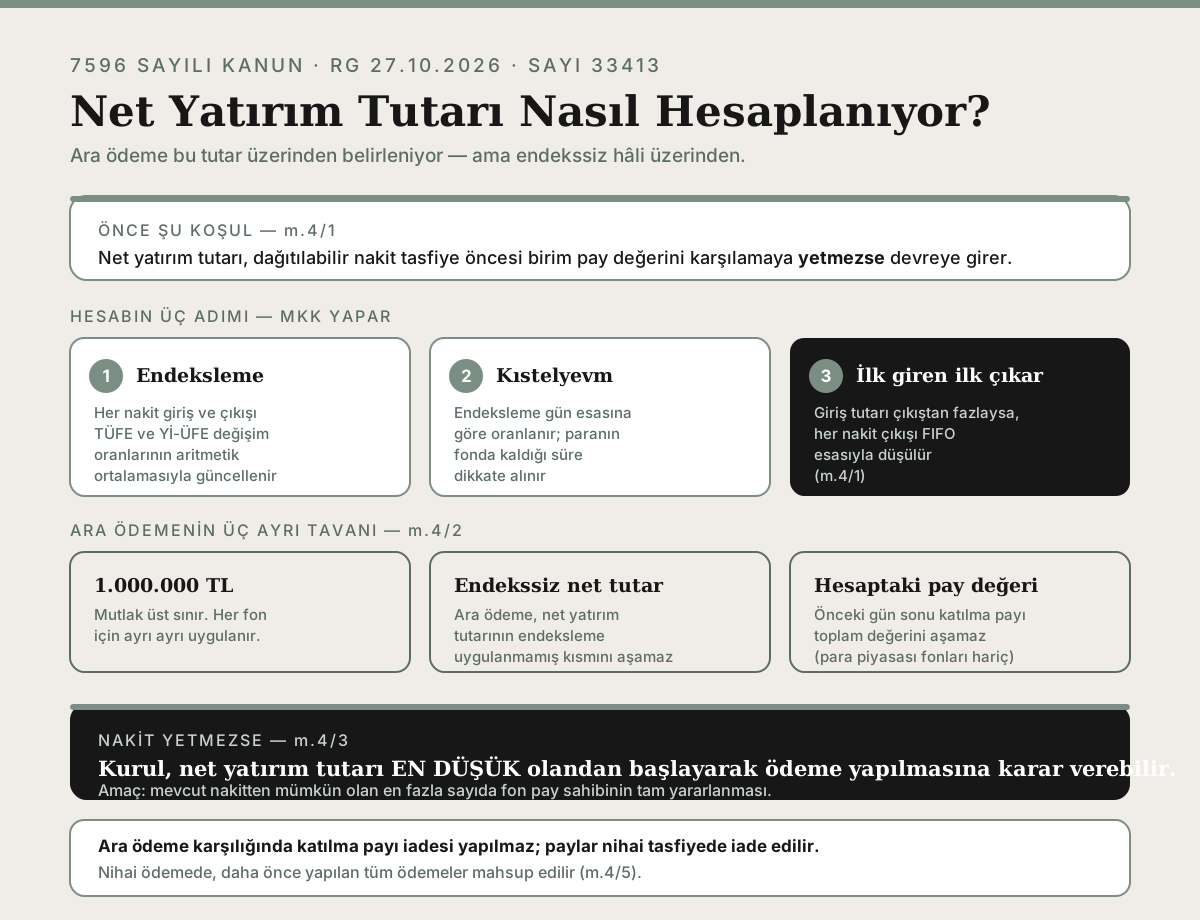
Önce bir koşul var. m.4/1, bu hesabı şu duruma bağlıyor: fon malvarlığının nakde çevrilmesi sonucunda elde edilen dağıtılabilir nakit, tasfiye kararından bir önceki gün sonu itibarıyla geçerli fon birim pay fiyatı ile ödemeye esas katılma payı adetleri üzerinden hesaplanan toplam tutarı karşılamaya yeterli olmazsa net yatırım tutarı devreye giriyor.
Hesap üç unsurdan oluşuyor:
1. Endeksleme. Fona fon pay sahibi tarafından fiilen yapılan her bir nakit girişi ve çıkışı, tasfiye tarihine kadar Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi ile yurt içi üretici fiyat endeksindeki değişim oranlarının aritmetik ortalaması uygulanarak güncelleniyor.
2. Kıstelyevm. Endeksleme gün esasına göre oranlanıyor; yani paranın fonda kaldığı süre dikkate alınıyor.
3. İlk giren ilk çıkar. Giriş tutarının çıkış tutarından fazla olması durumunda, fondan fon pay sahibine yapılan her bir nakit çıkışının tutarı ilk giren ilk çıkar esasıyla düşülüyor.
Hesaplamayı Merkezi Kayıt Kuruluşu yapıyor.
Bunun pratik anlamı şu: hesap, “son bakiyem neydi” sorusuna göre değil, fona ne zaman ne kadar para koyup ne zaman ne kadar çektiğinize göre kuruluyor. Ara dönemde çıkış yapmış bir yatırımcı ile hiç çıkış yapmamış bir yatırımcının sonucu, aynı nominal bakiyeye sahip olsalar bile farklılaşabilir.
→ İlgili: Net Yatırım Tutarı · Ara Ödeme
Ara Ödemenin Üç Ayrı Tavanı
Hızlı Cevap: 1 milyon TL tek sınır değil. Üç tavan birlikte uygulanıyor ve hangisi düşükse o bağlayıcı oluyor.
m.4/2 üç sınırı art arda sayıyor:
| Tavan | İçerik |
|---|---|
| 1.000.000 TL | Net yatırım tutarı bu tutarın altındaysa o tutarda, 1 milyon TL ve üzerindeyse en fazla 1 milyon TL |
| Endekssiz net tutar | Ara ödeme, net yatırım tutarının endeksleme uygulanmaksızın bulunan kısmını geçemez |
| Pay değeri | Para piyasası fonları hariç, ödeme tutarının hesaplandığı tarihten bir önceki gün sonu itibarıyla hesaplanan katılma paylarının toplam değerini aşamaz |
İkinci tavan özellikle önemli: endeksleme net yatırım tutarını yukarı çekse bile, ara ödeme aşamasında endekssiz tutar esas alınıyor. Endekslemenin etkisi nihai tasfiyede görülecek.
Üçüncü tavanın hesabında kullanılacak fiyat da tanımlanmış: önceki gün sonu fiyatı, ihtiyaç duyulan bilgiler tasfiye ile görevli kuruluşlardan temin edilerek ilgili güne dair yapılan değerleme ile Takasbank tarafından hesaplanıyor.
Ayrıca m.4/3 son cümlesi tekrar ediyor: ara ödeme karşılığı herhangi bir katılma payı iade işlemi yapılmaz; bu paylar nihai tasfiye ödemeleri sırasında iade edilir. m.4/5 ise nihai ödemede, tasfiye malvarlığından, geri kazanım hesabından veya diğer hukuki yollardan daha önce yapılan ödemelerin mahsup edileceğini belirtiyor.
Nakit Yetmezse Kim Önce Alacak?
Hızlı Cevap: Kanun, küçük yatırımcıyı öne alan bir dağıtım yetkisi tanıyor.
m.4/3, dağıtılabilir nakdin net yatırım tutarlarının ve/veya ara ödeme tutarlarının tamamını karşılamaya yetmemesi hâlini düzenliyor. Bu durumda Kurul, mevcut nakitten mümkün olan en fazla sayıda fon pay sahibinin tam yararlanması amacıyla:
- Net yatırım tutarı en düşük olan fon pay sahibinden başlanmak suretiyle ödeme yapılmasına, ve/veya
- Tüm fon pay sahipleri bakımından uygulanacak asgari bir ara ödeme tutarı belirleyerek bu tutara kadar ödeme yapılmasına
karar vermeye yetkili.
Aynı fıkra bir güvence de içeriyor: bu kapsamdaki ödemelerde hiçbir fon pay sahibine net yatırım tutarını, ilgili tarihteki hak ve alacak tutarlarını veya 1 milyon TL’lik ara ödeme tavanını aşan ödeme yapılamaz.
Kimlere Ödeme Yapılmayacak?
m.3/6 açık bir dışlama hükmü getiriyor. 6362 sayılı Kanun’un 104, 106 veya 107. maddelerinde düzenlenen fiillerin, tasfiyeye konu fonlar tarafından ya da bu fonlarla birlikte hareket edilerek veya fonların iştirakiyle işlenmesi hâlinde; bu fiilleri işlediği veya bunlarla birlikte hareket ettiği Kurulca tespit edilen kişi ve kurumlara, tasfiye ve geri kazanım hesabından ödeme yapılmaz.
Ayrıca m.4/4, tasfiye tarihine kadar katılma paylarını iade ederek fondan çıkmış kişiler bakımından isteğe bağlı iade mekanizması kuruyor: girişlerinin endekslenmiş tutarını aşan getiri, Kurulca ilan edilen hesaplara isteğe bağlı olarak iade edilebiliyor. SPKn m.104, 106 ve 107’ye konu edilen paylardan kazanç elde edenler için de genel hisse iade hesabı öngörülmüş.
Sorumluluk: Önce Şirket, Sonra Kişiler
Hızlı Cevap: Kanun iki kademeli bir sorumluluk kuruyor ve görevden ayrılmayı bir çıkış yolu olarak kabul etmiyor.
m.5/1, hangi işlemlerin “hukuka aykırı çıkarılmış değer” sayılacağını geniş tutuyor: fon malvarlığından mevzuata aykırı olarak veya mevzuata şeklen uygun olsa dahi fonun menfaatine uygun gerçek bir ekonomik amacı bulunmaksızın; karşılıksız veya muvazaalı işlemlerle kredi, borç, avans, teminat, devir, temlik, alım, satım, repo, ters repo veya benzeri işlem ve sözleşmeler yoluyla ilişkili taraflar, hâkim ortaklar, yöneticiler, bunların kontrol ettikleri kişiler yahut diğer üçüncü kişiler lehine çıkarılan değerler.
m.5/2 sorumluluk sırasını kuruyor:
- Öncelikle fonun kurucusu ve/veya yöneticisi olan portföy yönetim şirketi sorumlu.
- Bu tutar şirketten tamamen veya kısmen tahsil edilemezse ya da edilemeyeceği açıkça belliyse, sorumluluğu Kurulca belirlenen gerçek ve tüzel kişiler ile bunlarla birlikte hareket ettiği tespit edilenler şahsen sorumlu.
Aynı fıkranın son cümlesi önemli: bu kişilerin görevlerinden ayrılmış olmaları, görev yaptıkları veya yönetim ya da kontrolü ellerinde bulundurdukları dönemde gerçekleştirilen işlem ve kararlardan doğan sorumluluklarını ortadan kaldırmaz.
m.5/4 takip usulünü belirliyor: Kurul’un bildirimi üzerine, sorumluların malvarlığından geri kazanım sağlanması amacıyla 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında TMSF tarafından tahsil ve takip işlemleri başlatılıyor. TMSF ayrıca 5411 sayılı Bankacılık Kanunu’nun 132, 134, 136, 138, 140 ve geçici 27. maddelerindeki yetkileri kullanabiliyor. Bu kapsamda açılacak davalarda İstanbul idare mahkemeleri yetkili.
→ İlgili: Fon Zararının Tazmini · Müteselsil Sorumluluk
Elkoyma, Müsadere ve Geri Kazanım Hesabı
Hızlı Cevap: Kanun, ceza dosyasındaki değerlerin Hazineye değil fona dönmesini sağlayan özel bir mekanizma kuruyor.
m.6/1: Bu Kanun kapsamındaki fonlarla bağlantılı fiiller nedeniyle yürütülen soruşturmalarda CMK m.128 uyarınca elkoyma kararı verilebilir. El konulan değerler arasında fona doğrudan iadesi hukuken mümkün olan para ve sermaye piyasası araçları varsa, bunlar CMK m.131 uyarınca ilgili fona veya geri kazanım hesabına Cumhuriyet savcısı, hâkim veya mahkemece iade edilir.
Aynı fıkra usulî bir kolaylık da getiriyor: Kurulca yapılan suç duyurularına dayanak raporlar, CMK m.128’de düzenlenen suçtan elde edilen değere ilişkin rapor sayılır.
m.6/2: Fona devredilemeyen malvarlığı bakımından TMSF kayyım olarak atanabilir; dava sonucu beklenmeksizin malvarlıklarını satar veya tasfiye eder ve elde edilen tutarları fon bazında geri kazanım hesaplarında izler.
m.6/3: Yargılama sonucunda müsaderesine karar verilen ve suçtan zarar gören fonun malvarlığından çıktığı veya fon zararının karşılığı olduğu mahkemece belirlenen değerlerin, Hazineye gelir kaydedilmeksizin ilgili yatırım fonuna; tasfiye tamamlanmışsa geri kazanım hesabına aktarılmasına mahkemece karar verilir.
m.6/4-5: Bu tutarlar TMSF nezdinde her bir fon için ayrı alt hesaplarda izlenir ve TMSF’nin kendi malvarlığından ayrıdır. Yalnızca ilgili fonun tasfiyesi ve pay sahiplerine ödeme için kullanılabilir; başka amaçla kullanılamaz, teminat gösterilemez ve kamu alacakları için olsa dahi haczedilemez, üzerlerine ihtiyati tedbir veya ihtiyati haciz konulamaz.
m.6/6: Geri kazanım hesabındaki tutarlar, zorunlu masraflar düşüldükten sonra tasfiye ile görevli kuruluşa; tasfiye tamamlanmışsa YTM’ye aktarılır ve ödemeler YTM tarafından katılma payı sahipliği oranında yapılır. Küçük tutarlar için bir birikim kuralı da var: nihai dağıtım hariç, bir pay sahibine yapılacak ödeme Kurulca belirlenecek asgari ödeme tutarının altında kalırsa, bu tutar pay sahibi adına izlenir ve sonraki dağıtımlara eklenir.
Ceza dosyasındaki konumunuz ve el konulan malvarlığının takibi için fon soruşturması rehberimize bakabilirsiniz.
Tasfiyenin Yürütülmesinde Yeni Yetkiler
m.3/1, tasfiyenin Kurul’un gözetim ve denetiminde, tasfiye ile görevli kuruluşlar tarafından yürütüleceğini ve Kurul’un tasfiye aşamalarını, varlık tespitini, nakde çevirmeyi, değerleme esaslarını, pay sahipliğinin belirlenmesini, ara ve nihai ödemeyi ve dağıtım sırasını belirlemeye yetkili olduğunu düzenliyor.
m.3/2, satış yöntemleri bakımından esneklik tanıyor. Borsada oluşan fiyatın gerçek değeri yansıtmadığı veya tasfiyeyi geciktireceği Kurulca belirlenirse; geri alım, hâkim ortağa satma hakkı, toptan satış, özel işlem bildirimi, geçici farklı fiyat marjı gibi yöntemlere karar verilebiliyor. Kurul, Borsa dışında satışa da onay verebiliyor ve bu satışlarda yatırım fonlarına ilişkin düzenlemelerdeki kısıtlamalar uygulanmıyor. Alıcılara, satın aldıkları varlıkları belirli bir süre Borsada satmama yükümlülüğü getirilebiliyor.
m.3/4 bilgi verme yükümlülüğünü sıkılaştırıyor: MKK, Takasbank, Borsa, Türkiye Bankalar Birliği, tasfiye ile görevli kuruluşlar, portföy yönetim şirketleri, portföy saklama kuruluşları ile diğer kurumlar gerekli bilgi ve belgeleri Kurul’a, YTM’ye ve TMSF’ye gecikmeksizin vermekle yükümlü ve özel mevzuatlarındaki gizlilik ve sır saklama hükümlerine dayanarak bilgi vermekten imtina edemiyorlar.
m.3/5 ise bir ayrıntıyı çözüyor: 17 Eylül 2026 ve öncesinde TEFAS’a iletilmiş olmakla birlikte fonun temerrüdü veya katılma payı fiyatının açıklanmaması nedeniyle gerçekleştirilemeyen talimatlar bakımından, katılma payları bloke edilmiş olanlar fon pay sahibi sıfatıyla bu Kanundaki tasfiye hükümlerine tabi.
Sık Yapılan Hatalar
- “1 milyon TL alacağım” diye hesap yapmak. Üç tavan birlikte uygulanıyor; bağlayıcı olan en düşüğü.
- Son bakiyeye göre hesaplamak. Net yatırım tutarı giriş-çıkış kalemleri üzerinden kuruluyor.
- Endekslemenin ara ödemeye yansıyacağını sanmak. Ara ödemede endekssiz tutar esas alınıyor.
- Ara ödemeyi tazminat sanmak. Nihai ödemede mahsup edilecek bir ön ödeme.
- Tavanı yatırımcı başına sanmak. Hesap fon bazında yapılıyor.
- Kanunun tüm fonları kapsadığını düşünmek. Kapsam 17 Eylül kararlarıyla sınırlı ve genel rejim kurmuyor.
- Kanunu tazminat yolunun yerine koymak. TMSF’nin geri kazanım takibi ile bireysel tazminat talebi farklı mekanizmalar.
Temel Değerlendirme
Kanun iki şeyi birlikte yapıyor: tasfiyeyi hızlandırmak için Kurul’a geniş yetkiler veriyor ve fon malvarlığından çıkarılan değerlerin geri kazanımı için TMSF’yi devreye sokuyor. Yatırımcı açısından en somut yenilik, ödemenin hangi tutar üzerinden yapılacağının yasal bir formüle bağlanmış olması.
Buna karşılık kanun, alacağın tamamının ödeneceği anlamına gelmiyor. Net yatırım tutarı hesabının devreye girmesi zaten dağıtılabilir nakdin yetersiz kaldığı durumu varsayıyor. Bu nedenle tasfiyeden karşılanmayan zarar bakımından tazminat yolu ayrıca değerlendirilmeli.
Tasfiye kapsamındaki bir fonda pay sahibiyseniz ve hukuki durumunuzu değerlendirmek istiyorsanız iletişim sayfamızdan büromuza ulaşabilirsiniz.
İlgili İçerikler
- Fon Tasfiyesi 2026: 131 Fonda Yatırımcının Hakları ve Süreç Rehberi — sürecin işleyişi ve mutabakat
- Fon Soruşturmasında Yatırımcı: Müşteki, Katılan ve El Konulan Malvarlığı — ceza dosyasındaki sıfat
- Fon Zararının Tazmini 2026 — karşılanmayan zarar ve sorumluluk
- Net Yatırım Tutarı · Ara Ödeme · Mutabakat · Katılma Payı · Elkoyma
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun — Kabul: 22/10/2026 · RG: 27 Ekim 2026, Sayı 33413 — resmigazete.gov.tr
- 6362 sayılı Sermaye Piyasası Kanunu m.104, m.106, m.107, m.128 — mevzuat.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu m.128 (elkoyma), m.131 (iade) — mevzuat.gov.tr
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun — TMSF’nin takip usulü — mevzuat.gov.tr
- 5411 sayılı Bankacılık Kanunu m.132, 134, 136, 138, 140 ve geçici m.27 — mevzuat.gov.tr
⚠️ Yasal Uyarı: Bu içerik genel bilgilendirme amaçlıdır, hukuki tavsiye niteliği taşımaz. Kanunun uygulanmasına ilişkin usul ve esaslar m.7/2 uyarınca Kurul tarafından belirlenecektir; ikincil düzenlemeler yayımlandıkça uygulama ayrıntıları netleşecektir. Hakkında soruşturma yürütülen kişi ve kurumlar bakımından masumiyet karinesi geçerlidir. Somut durumunuz için bir avukata danışınız.
Bu Makalede Geçen Hukuki Terimler
Av. Kazım İsmail Kazdal
Kurucu Avukat
İstanbul Barosu Sicil No: 75389
İlk ve orta öğrenimini Rize'de tamamlamış, 2009 yılında lise eğitiminden mezun olmuştur. Aynı yıl Marmara Üniversitesi Tarih Öğretmenliği Bölümünü kazanmış, 2015 yılında bu bölümden mezun olmuştur. İkinci üniversite eğitimi kapsamında Maltepe Üniversitesi Hukuk Fakültesinde öğrenim görmüş ve 2019 yılında hukuk fakültesinden mezun olmuştur. Anadolu Üniversitesi İktisat Fakültesi diplomasını da almıştır. Avukatlık stajını tamamladıktan sonra kendi hukuk bürosunu kurarak serbest avukatlık faaliyetlerine başlamıştır. Başta özel hukuk alanları olmak üzere, mesleki çalışmalarını titizlik ve çözüm odaklılık ilkesiyle sürdürmektedir.