14-15 Ekim 2026 gecesi İstanbul’da etkili olan sağanak, çok sayıda ilçede su baskınına yol açtı; Sarıyer ve çevresinde araçlar sürüklendi, alt geçitler ve otoparklar su altında kaldı. Afetin hemen ardından en çok sorulan soru hukuki olanı: selde zarar gören aracın bedeli kimden, hangi usulle istenir?
Bu sorunun tek bir cevabı yok. Cevap, poliçenizde hangi teminatın bulunduğuna ve suyun nereden geldiğine göre değişiyor. Sigorta Hukuku ile İdare Hukuku bu noktada kesişir: kasko bir özel sigorta ilişkisi, idareye başvuru ise bir kamu sorumluluğu meselesidir.
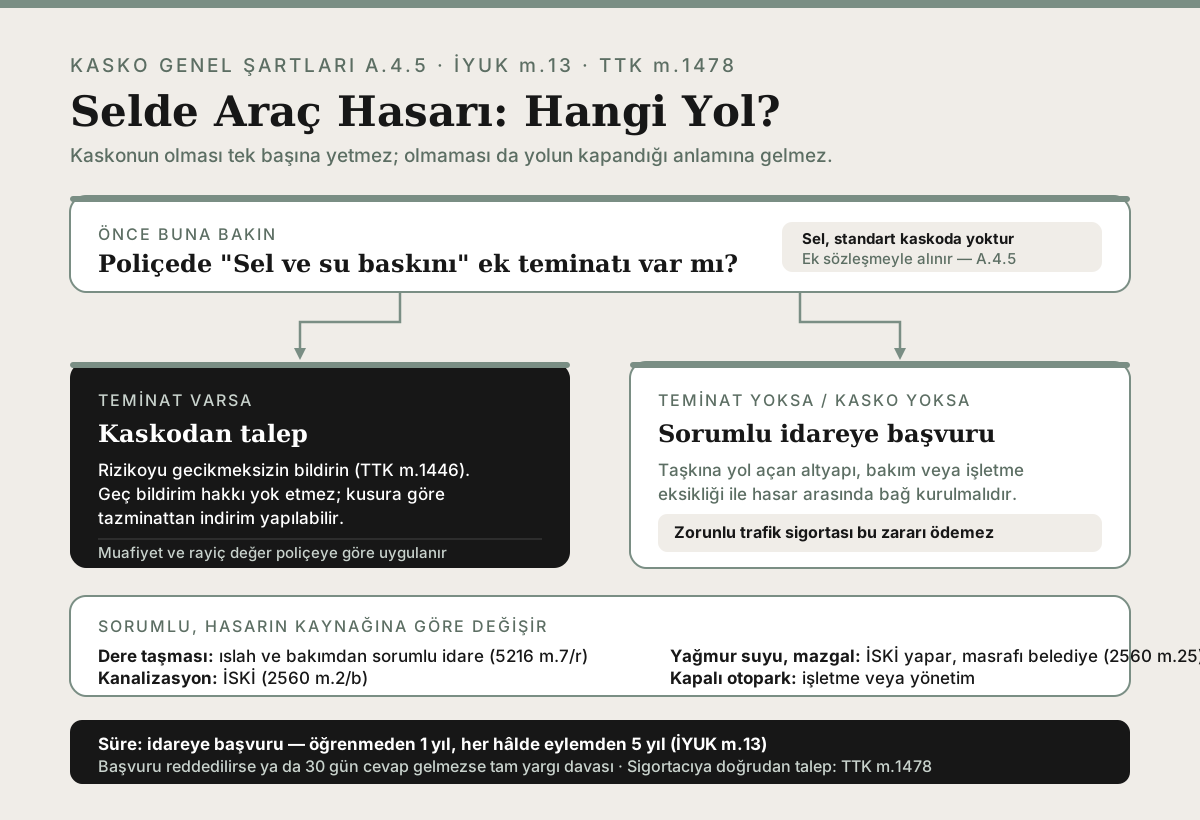
Kısaca: Sel ve su baskını zararları standart kaskoda yoktur; Kasko Genel Şartları’nda A.4.5 bendinde, ancak ek sözleşmeyle teminata alınabilecek haller arasında sayılır. Teminat varsa riziko gecikmeksizin bildirilmeli (TTK m.1446); teminat dışılığı ispat yükü sigortacıdadır (TTK m.1409/2). Kasko yoksa yol kapanmaz: taşkına yol açan hizmet kusuru ile hasar arasında bağ kurulabiliyorsa sorumlu idareye başvurulur. Süre: öğrenmeden 1 yıl, her hâlde eylemden 5 yıl (İYUK m.13). Sorumlunun sorumluluk poliçesi varsa doğrudan sigortacıdan talep mümkündür (TTK m.1478). Zorunlu trafik sigortası bu zararı ödemez.
Selde Araç Hasarı Bir Bakışta
| Konu | Bilgi |
|---|---|
| Kaskoda sel | Standart teminatta değil — ek sözleşmeyle (Genel Şartlar A.4.5) |
| Ek riskleri içeren ürün | ”Tam Kasko” — poliçe başlığında en az 16 punto |
| Riziko bildirimi | Gecikmeksizin (TTK m.1446); geç bildirim indirim sebebi, hak kaybı değil |
| Teminat dışılık ispatı | Sigortacıda (TTK m.1409/2) |
| Sigorta zamanaşımı | 2 yıl (muaccel olmadan) + her hâlde 6 yıl (TTK m.1420) |
| Kaskosuz araç | Sorumlu idareye başvuru + tam yargı davası |
| İdareye başvuru süresi | Öğrenmeden 1 yıl / eylemden 5 yıl (İYUK m.13) |
| İdarenin cevap süresi | 30 gün; cevapsızlık ret sayılır |
| Doğrudan dava hakkı | Sorumlunun poliçesi varsa TTK m.1478 |
| Zorunlu trafik sigortası | Kendi aracındaki sel hasarını karşılamaz (KTK m.85, m.91) |
Kaskosu Olan Araçlar: “Kaskom Var” Demek Yeterli Değil
Hızlı Cevap: Kasko Genel Şartları, sel ve su baskını kaynaklı zararları A.4.5 bendinde, “ek sözleşmeyle teminat altına alınabilecek” haller arasında sayar. Yani poliçede bu ek teminat ayrıca satın alınmamışsa sel hasarı kasko kapsamında değildir.
Kara Araçları Kasko Sigortası Genel Şartları’nın A.4. Ek Sözleşme ile Teminat Kapsamına Dahil Edilebilecek Zararlar başlığı, hangi risklerin yalnızca ek sözleşmeyle güvence altına alınabileceğini sayar. Bu listenin 4.5 numaralı bendi “Sel ve su baskını ile meydana gelen zararlar” şeklindedir. Aynı listenin 4.4 numaralı bendi deprem, toprak kayması, fırtına, dolu ve yıldırımı; 4.1 numaralı bendi ise Türkiye sınırları dışındaki zararları kapsar.
Bu düzenlemenin pratik sonucu açıktır: doğal afet riski, kaskonun kendiliğinden içinde gelen bir unsuru değildir. Araç sahiplerinin yaygın biçimde “kaskom var, her şey ödenir” varsayımıyla hareket etmesi, afet sonrasında en sık karşılaşılan hayal kırıklığının kaynağıdır.
Poliçenizdeki Ürün Adına Bakın
Genel Şartlar, kasko uygulamasında kullanılabilecek ürün isimlerini de belirler ve bunların içeriğini tanımlar:
| Ürün adı | İçerik |
|---|---|
| Dar Kasko | Ana teminat gruplarından yalnızca bir kısmı |
| Kasko | Ana teminat gruplarının tamamı |
| Genişletilmiş Kasko | Ana teminatların tamamı + ek risklerden bir kısmı |
| Tam Kasko | Ana teminatların tamamı + ek sözleşmeyle alınabilecek tüm riskler |
Genel Şartlar ayrıca teminatın içeriği hangi ürüne uyuyorsa poliçe başlığının en az 16 punto harflerle o ürün adını içermesini ve teminat kapsamına ilişkin olarak Genel Şartlar’daki ifadeler dışında ifade kullanılamayacağını öngörür. Bu kural, poliçenizi okurken en hızlı kontrol noktanızdır: başlıkta “Tam Kasko” yazıyorsa sel dahil ek risklerin tamamı; “Kasko” yazıyorsa ek riskler kural olarak kapsam dışıdır.
Sigorta kapsamı bakımından bir başka ayrıntı da araçtaki donanımla ilgilidir. Genel Şartlar’ın A.3 maddesi uyarınca fabrika çıkışında standart donanım olarak monte edilmiş ses, iletişim ve görüntü cihazları kapsamdadır; standart dışı veya sonradan eklenen aksesuarlar ise ancak poliçede belirtilmeleri koşuluyla kapsama girer. Suya giren multimedya ünitesi, sonradan takılmış ekran veya ses sistemi için bu ayrım belirleyici olabilir.
Bildirim: Gecikmek Hak Kaybı Değildir
Hasar sonrası paniğin yarattığı en yaygın endişe, “geç bildirdim, hakkım yandı” düşüncesidir. Türk Ticaret Kanunu bu konuda ölçülü bir denge kurar.
TTK m.1446 uyarınca sigorta ettiren, rizikonun gerçekleştiğini öğrenince durumu gecikmeksizin sigortacıya bildirir. Bildirimin yapılmaması veya geç yapılması ödenecek tazminatta artışa neden olmuşsa, kusurun ağırlığına göre tazminattan indirim yoluna gidilir. Üstelik sigortacı rizikonun gerçekleştiğini daha önce fiilen öğrenmişse bu indirim imkânından yararlanamaz.
Yani gecikme, kural olarak hakkın tamamen düşmesi değil, koşulları varsa kısmi indirim sebebidir. Toplu afetlerde sigortacının olayı zaten bildiği durumlar bakımından son cümle ayrıca önem taşır.
Bildirim sonrası sigorta ettirenin bilgi verme ve araştırma yapılmasına izin verme yükümlülüğü de doğar (TTK m.1447). Eksper incelemesine imkân tanımak, istenen belgeleri sunmak bu kapsamdadır.
”Teminat Dışında” Denirse: İspat Yükü Sigortacıda
Sigortacı, zararın teminat kapsamı dışında kaldığını ileri sürüyorsa bunu ispat etmek zorundadır. TTK m.1409’un ikinci fıkrası, “Sözleşmede öngörülen rizikolardan herhangi birinin veya bazılarının sigorta teminatı dışında kaldığını ispat yükü sigortacıya aittir” hükmünü taşır.
Bu nedenle teminat dışılık bildirimi sözlü olarak kabul edilmemeli; gerekçesiyle birlikte yazılı olarak istenmelidir. Yazılı gerekçe, hem sonraki itiraz yollarında hem de olası bir yargılamada tartışmanın zeminini belirler.
Sigorta sözleşmesinden doğan istemler bakımından TTK m.1420 özel bir zamanaşımı rejimi öngörür: istemler alacağın muaccel olduğu tarihten başlayarak iki yıl ve sigorta tazminatına ilişkin istemler her hâlde rizikonun gerçekleştiği tarihten itibaren altı yıl geçmekle zamanaşımına uğrar.
→ İlgili: Kasko Sigortası · Zamanaşımı
Kaskosuz Araçlar: Yol Kapanmaz
Hızlı Cevap: Kaskonun bulunmaması, taşkına yol açan altyapı, bakım veya işletme eksikliğinden sorumlu idareye başvurmaya engel değildir. Belirleyici olan, hizmet kusuru ile zarar arasında nedensellik bağının kurulabilmesidir.
İdarenin tazmin sorumluluğu, kendisine bırakılan bir kamu hizmetinin hiç işlememesi, geç işlemesi veya kötü işlemesi halinde gündeme gelir. Araç sahibinin kasko satın almamış olması, idarenin kendi hizmetindeki eksiklikten doğan sorumluluğunu ortadan kaldırmaz; bunlar birbirinden bağımsız hukuki ilişkilerdir.
Buna karşılık ters yönde de bir otomatizm yoktur. “Sel oldu, idare mutlaka öder” denemeyeceği gibi, “olay doğal afetti, idare sorumlu olmaz” da denemez. Olağanüstü şiddette ve öngörülemez bir doğa olayı mücbir sebep olarak değerlendirilebilirse de, taşkının büyümesinde bakımsız bir dere yatağı, tıkalı bir mazgal ya da yetersiz bir drenaj hattı etkili olmuşsa tablo değişir. Dosya, somut hizmetteki eksiklik üzerine kurulur.
Hangi Kurum? Görev Dağınıktır
Sorumlu kurumun belirlenmesi, bu dosyaların en teknik aşamasıdır. İstanbul özelinde mevzuat, görevleri birden fazla kuruma dağıtır:
| Hasarın kaynağı | Araştırılacak sorumluluk | Dayanak |
|---|---|---|
| Derenin taşması | Derelerin ıslahından sorumlu büyükşehir belediyesi | 5216 m.7 |
| Kanalizasyon şebekesinin taşması | Su ve kanalizasyon idaresi (İstanbul’da İSKİ) | 2560 m.2/b |
| Yağmur suyu hattı, mazgal, drenaj | Tesisi yapan ve işleten idare; harcamalar ilgili belediyece | 2560 m.25 |
| Kapalı otopark, bina tesisatı | Otopark işletmesi, kat malikleri kurulu veya yönetim | Genel hükümler |
5216 sayılı Büyükşehir Belediyesi Kanunu’nun 7. maddesi, su ve kanalizasyon hizmetlerini yürütmeyi ve “derelerin ıslahını yapmak” görevini büyükşehir belediyesinin görevleri arasında sayar.
2560 sayılı Kanun’un 2. maddesinin (b) bendi, kullanılmış sular ile yağış sularının toplanmasını, yerleşim yerlerinden uzaklaştırılmasını ve zararsız bir biçimde boşaltma yerine ulaştırılmasını İSKİ’nin görev ve yetkileri arasına alır.
Aynı Kanun’un 25. maddesi ise çoğu kişinin bilmediği bir ayrımı içerir: yağmur sularının uzaklaştırılmasıyla ilgili tesislerin yapılması veya işletilmesi, gerekli harcamalar ilgili belediyelerce karşılanmak şartıyla İSKİ tarafından yerine getirilir; bu harcamalar tarifelere dahil edilemez.
Bu üçlü yapı, “tek bir kurumu dava edelim” yaklaşımının neden sakıncalı olduğunu gösterir. Yapım, işletme ve finansman farklı kurumlara ait olabilir; taşkının meydana geldiği noktadaki hizmetin kime ait olduğu somut olarak araştırılmalıdır. Gerektiğinde ilgili dere bakımından Devlet Su İşleri’nin yetkisi de gündeme gelebilir.
→ İlgili: Tam Yargı Davası
Zorunlu Trafik Sigortası Neden Devreye Girmez?
Hızlı Cevap: Zorunlu mali sorumluluk sigortası, işletenin üçüncü kişilere verdiği zararlara ilişkin sorumluluğu karşılamak üzere düzenlenmiştir; sigortalının kendi aracındaki hasarı kapsamaz.
2918 sayılı Karayolları Trafik Kanunu’nun 91. maddesi, işletenlerin “bu Kanunun 85 inci maddesinin birinci fıkrasına göre olan sorumluluklarının karşılanmasını sağlamak üzere” mali sorumluluk sigortası yaptırmalarını zorunlu kılar. Atıf yapılan 85. maddenin birinci fıkrası ise bir motorlu aracın işletilmesinin bir kimsenin ölümüne, yaralanmasına veya bir şeyin zarara uğramasına sebep olması halini düzenler.
Buradan iki sonuç çıkar. Birincisi, bu sigorta bir sorumluluk sigortasıdır; sigortalının kendi malvarlığındaki eksilmeyi değil, başkasına verdiği zararı karşılar. İkincisi, sel nedeniyle park halindeki bir aracın su alması, “aracın işletilmesinden” doğan bir zarar değildir. Her iki gerekçeyle de zorunlu trafik sigortası bu tabloda devreye girmez.
→ İlgili: Zorunlu Trafik Sigortası
Sorumlunun Sigortasından Doğrudan Talep
Hızlı Cevap: Sorumlu idarenin veya yüklenicinin olayı kapsayan geçerli bir sorumluluk sigortası varsa, zarar gören doğrudan sigortacıya başvurabilir. Dayanak TTK m.1478’dir.
TTK’nın 1478. maddesi, “Doğrudan dava hakkı” başlığı altında şu düzenlemeyi içerir: zarar gören, uğradığı zararın sigorta bedeline kadar olan kısmının tazminini, sigorta sözleşmesi için geçerli zamanaşımı süresi içinde kalmak şartıyla doğrudan sigortacıdan isteyebilir.
Bu hakkın kullanılabilmesi için önce şu hususların açıklığa kavuşturulması gerekir:
- İlgili kurumun böyle bir poliçesinin bulunup bulunmadığı,
- Poliçenin olay tarihinde geçerli olup olmadığı,
- Teminatın kapsamı, limitleri ve istisnaları,
- Zararın poliçede tanımlanan riziko kapsamına girip girmediği.
Poliçenin varlığı bir varsayım değil, araştırılması gereken bir olgudur. Bu nedenle idareye yapılacak başvuru dilekçesinde, olayı kapsayan sorumluluk sigortası poliçesinin ve sigortacı bilgilerinin bildirilmesi de ayrıca talep edilmelidir.
Sigortacı, zarara sebep olan olayın ve zarar miktarının belirlenmesi amacıyla zarar görenden bilgi isteyebilir; zarar gören, sağlanması ihtimali bulunan ve istenilmesi haklı görülebilecek ilgili tüm belgeleri sigortacıya vermekle yükümlüdür (TTK m.1479).
Dosyada Hangi Deliller Bulunmalı?
Hızlı Cevap: Hasarın miktarını gösteren belgeler tek başına yetmez. Taşkının kaynağını ve hizmetteki eksikliği gösteren kayıtlar, nedensellik bağının kurulabilmesi bakımından en az hasar kadar önemlidir.
Afet dosyalarında delil iki eksende toplanır:
Zararı gösteren deliller
- Aracın iç ve dış hasarını, su seviyesini gösteren tarihli fotoğraf ve videolar
- Servis veya yetkili uzman raporu, hasar ekspertiz raporu
- Onarım faturaları, çekici ve ikame araç giderleri
- Aracın olay tarihindeki rayiç değerine ilişkin veriler
Nedensellik bağını gösteren deliller
- Taşmanın kaynağını gösteren görüntüler: dere yatağı, kanalizasyon bacası, tıkalı mazgal, drenaj hattı
- İtfaiye ve belediye müdahale tutanakları, kolluk tutanakları
- Çevredeki güvenlik kameraları ve kamuya açık kayıtlar
- Aynı noktada daha önce yaşanmış taşkınlara ilişkin şikâyet ve ihbar kayıtları
- Bölgeye ilişkin meteoroloji verileri ve yağış ölçümleri
Son maddedeki “önceki şikâyetler” çoğu zaman en kıymetli delildir: aynı noktada tekrarlayan taşkınlar, riskin idarece bilindiğini ve buna rağmen gerekli önlemin alınmadığını göstermeye elverişli olabilir.
Delil Tespiti: Onarım Delili Yok Eder
Araç onarıldığında, suyun motora kadar yükseldiği, elektronik aksamın ne ölçüde etkilendiği, çamur ve tortu izlerinin nereye ulaştığı çoğu zaman bir daha gösterilemez. Bu nedenle onarımdan önce delil tespiti değerlendirilmelidir.
HMK m.400 uyarınca taraflardan her biri, görülmekte olan bir davada henüz inceleme sırası gelmemiş yahut ileride açacağı davada ileri süreceği bir vakıanın tespiti amacıyla keşif yapılmasını, bilirkişi incelemesi yaptırılmasını ya da tanık ifadelerinin alınmasını talep edebilir. Aynı maddenin ikinci fıkrası, delilin hemen tespit edilmemesi halinde kaybolacağı yahut ileri sürülmesinin önemli ölçüde zorlaşacağı ihtimal dâhilindeyse hukuki yararın var sayılacağını düzenler. Sel hasarı tipik olarak bu tanıma uyar.
Henüz dava açılmamışsa talep, HMK m.401 uyarınca esas hakkındaki davaya bakacak mahkemeden veya üzerinde keşif yahut bilirkişi incelemesi yapılacak şeyin bulunduğu yer sulh mahkemesinden istenir. Noterlerin Noterlik Kanunu uyarınca yapacağı vakıa tespitine ilişkin hükümler saklıdır.
→ İlgili: Delil Tespiti · İnternette Delil Tespiti
Başvuru ve Süreler
Hızlı Cevap: İdari eylemden doğan zararlarda önce idareye başvurmak zorunludur. Süre, eylemi öğrenmeden itibaren bir yıl ve her hâlde eylem tarihinden itibaren beş yıldır (İYUK m.13).
2577 sayılı İdari Yargılama Usulü Kanunu’nun 13. maddesi, idari eylemlerden hakları ihlal edilenlerin, zarar doğuran eylemi öğrendikleri günden itibaren bir yıl ve her halde eylem tarihinden itibaren beş yıl içinde ilgili idareye başvurarak haklarının yerine getirilmesini istemelerini öngörür.
Bundan sonraki akış şöyledir:
- Başvuru yapılır ve kaydı alınır.
- İdarenin otuz gün içinde cevap vermemesi, istemin reddi sayılır.
- Başvurunun kısmen veya tamamen reddi halinde ret kararının tebliğinden, cevapsızlıkta ise otuz günlük sürenin bittiği tarihten itibaren dava süresi içinde tam yargı davası açılabilir.
Maddede ayrıca bir istisna yer alır: görevsiz adli yargı mercilerine açılan tam yargı davalarının görev yönünden reddi halinde, idareye başvuru şartı aranmaz.
Sürelerin başlangıcı her dosyada ayrıca hesaplanmalıdır. Özellikle hasarın gecikmeli ortaya çıktığı hallerde (motor ve elektronik aksamda sonradan beliren arızalar gibi) “öğrenme” anının ne zaman gerçekleştiği tartışmaya açıktır.
→ İlgili: Hak Düşürücü Süre
Kapalı Otopark ve Site İçi Su Baskını
Hasar kamusal altyapıdan değil, özel bir alandan kaynaklanıyorsa tablo değişir. Ücretli bir otoparka bırakılan aracın su alması halinde işletmeyle kurulan sözleşme ilişkisi ve işletmenin özen yükümlülüğü gündeme gelir. Sitede ortak alandaki tesisattan, bakımsız bir giderden veya tıkanmış bir drenajdan kaynaklanan su baskınında ise kat malikleri kurulu ile yönetimin sorumluluğu değerlendirilir.
Bu durumlarda da delil mantığı aynıdır: suyun nereden geldiği, daha önce benzer bir olayın yaşanıp yaşanmadığı, yönetime bildirim yapılıp yapılmadığı ve bakım kayıtlarının bulunup bulunmadığı belirleyicidir.
→ İlgili: Ortak Gider · Kat Malikleri Kurulu
Hasar Sonrası Aracın Değeri
Sel hasarı gören araçlar onarılsa dahi ikinci el piyasasında ciddi değer kaybına uğrar; hasar kaydı araç sorgulama sistemlerine işlenir. Değer kaybı talebinin kime ve hangi hukuki temelde yöneltilebileceği, zararın kaynağına göre belirlenir. Trafik kazası kaynaklı değer kaybı ile afet kaynaklı değer kaybı aynı rejime tabi değildir; afet dosyalarında bu kalem, sorumluluğu tespit edilen kuruma yöneltilecek zarar kalemleri içinde değerlendirilir.
→ İlgili: Araç Değer Kaybı Tazminatı · Değer Kaybı
Sık Yapılan Hatalar
- Aracı hemen onartmak. Delil tespiti yapılmadan yürütülen onarım, nedensellik bağını ispat etmeyi güçleştirir.
- Teminat dışılık bildirimini sözlü kabul etmek. İspat yükü sigortacıdadır; gerekçe yazılı istenmelidir.
- Tek kurumu muhatap almak. Yapım, işletme ve finansman farklı kurumlara ait olabilir.
- Süreleri sonraya bırakmak. İYUK m.13’teki bir yıllık süre, afet sonrası yoğunlukta hızla tükenebilir.
- Zorunlu trafik sigortasından sonuç beklemek. Bu sigorta kendi aracınızdaki sel hasarını karşılamaz.
- Önceki şikâyetleri toplamamak. Aynı noktadaki tekrarlayan taşkın kayıtları dosyanın en güçlü unsuru olabilir.
Temel Değerlendirme
“Sel oldu, idare mutlaka öder” denemez; aynı şekilde olayın sel olması da idareyi kendiliğinden sorumluluktan kurtarmaz. Her dosya dört sütun üzerine kurulur: görevli kurumun doğru belirlenmesi, hizmetteki somut eksikliğin ortaya konması, bu eksiklikle zarar arasındaki bağın kurulması ve varsa sorumluluk sigortasının tespiti.
Kasko tarafında ise mesele poliçenin içeriğine indirgenir: sel ve su baskını teminatının alınmış olup olmadığı, muafiyet oranları ve aracın rayiç değeri sonucu belirler.
Sel ve su baskını sonrası araç hasarınızla ilgili hukuki değerlendirme için iletişim sayfamızdan büromuza ulaşabilirsiniz.
İlgili İçerikler
- Araç Değer Kaybı Tazminatı — onarılan araçta değer kaybının hesaplanması
- Trafik Kazası Tazminat Davası Rehberi — kaza kaynaklı zararlarda sigorta ve sorumluluk
- İnternette Delil Tespiti ve Ekran Görüntüsü — delil tespiti usulünün dijital uygulaması
- Hizmet Kusuru · İdari Eylem · Sel ve Su Baskını Teminatı · Doğrudan Dava Hakkı · Tam Hasar (Pert)
Kaynaklar
- 2577 sayılı İdari Yargılama Usulü Kanunu m.13 — idari eylemlerden doğan zararlarda başvuru ve dava usulü — mevzuat.gov.tr
- 6102 sayılı Türk Ticaret Kanunu m.1409 (sigortanın kapsamı, ispat yükü), m.1420 (zamanaşımı), m.1446 (riziko bildirimi), m.1447 (bilgi verme), m.1478 (doğrudan dava hakkı), m.1479 (zarar görenden bilgi alma) — mevzuat.gov.tr
- 2918 sayılı Karayolları Trafik Kanunu m.85 (işletenin sorumluluğu), m.86 (sorumluluktan kurtulma), m.91 (zorunlu mali sorumluluk sigortası) — mevzuat.gov.tr
- 2560 sayılı İSKİ Kuruluş ve Görevleri Hakkında Kanun m.2/b (yağış sularının toplanması ve uzaklaştırılması), m.25 (yağmur sularının uzaklaştırılması) — mevzuat.gov.tr
- 5216 sayılı Büyükşehir Belediyesi Kanunu m.7 — derelerin ıslahı ve su-kanalizasyon hizmetleri — mevzuat.gov.tr
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.400 (delil tespitinin istenebileceği hâller), m.401 (görev ve yetki) — mevzuat.gov.tr
- Kara Araçları Kasko Sigortası Genel Şartları A.1 (sigortanın konusu ve ürün isimleri), A.3 (sigortanın kapsamı), A.4.4 ve A.4.5 (ek sözleşmeyle teminata alınabilecek zararlar) — Türkiye Sigorta Birliği
⚠️ Yasal Uyarı: Bu içerik genel bilgilendirme amaçlıdır, hukuki tavsiye niteliği taşımaz. Somut durumunuz için bir avukata danışınız.
Bu Makalede Geçen Hukuki Terimler
Av. Kazım İsmail Kazdal
Kurucu Avukat
İstanbul Barosu Sicil No: 75389
İlk ve orta öğrenimini Rize'de tamamlamış, 2009 yılında lise eğitiminden mezun olmuştur. Aynı yıl Marmara Üniversitesi Tarih Öğretmenliği Bölümünü kazanmış, 2015 yılında bu bölümden mezun olmuştur. İkinci üniversite eğitimi kapsamında Maltepe Üniversitesi Hukuk Fakültesinde öğrenim görmüş ve 2019 yılında hukuk fakültesinden mezun olmuştur. Anadolu Üniversitesi İktisat Fakültesi diplomasını da almıştır. Avukatlık stajını tamamladıktan sonra kendi hukuk bürosunu kurarak serbest avukatlık faaliyetlerine başlamıştır. Başta özel hukuk alanları olmak üzere, mesleki çalışmalarını titizlik ve çözüm odaklılık ilkesiyle sürdürmektedir.